本間社長ブログ
【火災保険の不正請求報道を受けて】なぜ住宅・修繕業界で保険金の不正はなくならないのか|現場25年の私が見てきた業界の構造問題
-
著作者プロフィール
株式会社明誠 代表取締役
本間 幸紘
大規模修繕・外壁工事・ロープアクセス工事に関する情報を、現場経験をもとに分かりやすくお届けします。
大手住宅メーカーで発覚した火災保険の不正請求
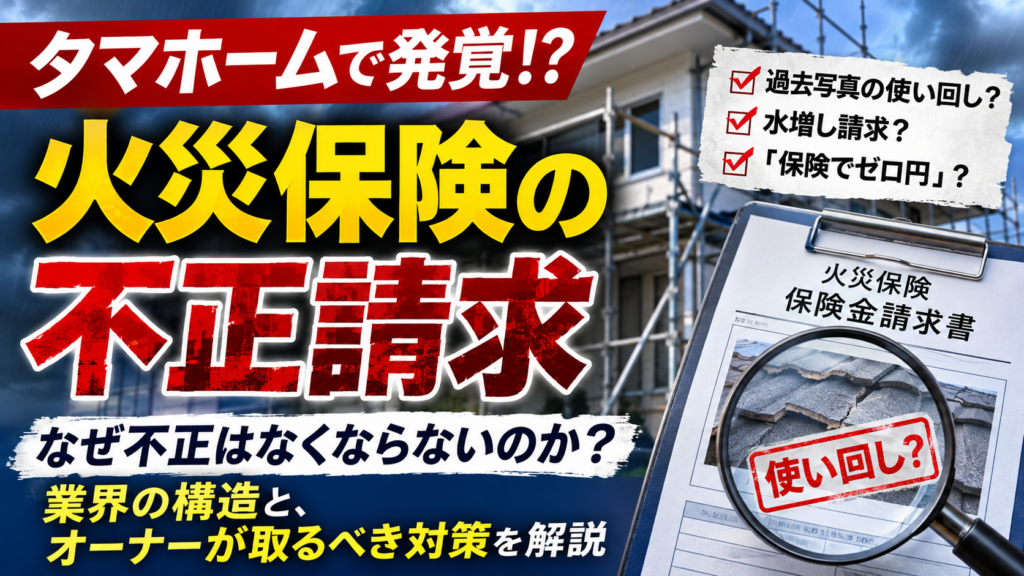
2026年11月、大手住宅メーカーのタマホームで、社員による火災保険の保険金不正請求が報じられました。報道によれば、同社は保険代理店として火災保険も販売しており、高松支店で過去の事故写真を使い回すなどして保険金を請求していた疑いが持たれています。件数は300件以上、金額は数千万円規模とも報じられています。損害保険会社は他の拠点にも疑わしい事例があるとして、第三者委員会による調査を求めました。タマホームは11月12日、損保各社と連携し、全店を対象に調査していると公表しています。
なお、現時点では調査中の事案であり、会社ぐるみの不正と確定したわけではありません。同社で家を建てた方、同社経由で保険に入った方の契約すべてに問題があるわけでもありません。
この記事は、特定の会社を責めるためのものではありません。私は建設業に携わって25年以上になりますが、「火災保険を使えばタダで直せますよ」という話は、この業界ではずっと前からあるものです。今回の件は氷山の一角であり、業界全体の構造に根っこがあると私は考えています。今日はその問題を、現場の人間として正直に書きます。
第1章|そもそも火災保険の「不正請求」とは
火災保険は、火事だけでなく台風・強風(風災)、雹(ひょう)、雪災、水濡れなど、突発的な事故による損害を補償する保険です。一方で、年数が経って自然に傷んだ「経年劣化」は補償の対象外です。
不正には大きく2つのパターンがあります。
架空請求:被害がないのに、あったように見せかける(別の現場の写真の流用など)
水増し請求:実際の被害より、範囲や金額を大きく見せる(経年劣化を台風被害として申告するなど)
どちらも事実と違う内容で保険金を受け取る行為で、保険金の返還や契約解除の対象となり、悪質な場合は詐欺罪に問われることもあります。
第2章|なぜ不正はなくならないのか|業界に潜む5つの構造問題
問題1:「工事を売る会社」が「保険も売る」利益相反
今回の件で私が最も重く見ているのは、工事会社が保険代理店を兼ねているという構造です。保険を売り、事故の調査をし、修理の見積りを出し、工事で売上を立てる。これを一つの会社、ときには一人の営業担当がすべて担います。
本来、保険金の請求は「被害の事実」に基づいて行われるものです。しかし、保険金が増えるほど工事の売上も増える立場の人が請求に関わると、ブレーキが効きにくくなります。2023年に大きな問題となった中古車販売大手の保険金不正請求も、修理会社と保険代理店の兼業という、よく似た構図でした。
問題2:営業ノルマと歩合が「数字づくり」を生む
住宅・リフォーム業界では、売上ノルマや歩合給が営業の大きな動機になっている会社が少なくありません。成績のプレッシャーが強い職場ほど、「この程度なら」「お客様も喜ぶから」という言い訳で、事実を少しずつ曲げてしまう人が出てきます。
報道では、顧客に実質的な負担が出ないよう請求額を膨らませた疑いも指摘されています。「お客様のため」という名目の不正は、悪いことをしている自覚が薄くなりやすく、組織の中で広がりやすいのが怖いところです。
問題3:「保険で自己負担ゼロ」をうたう営業文化
「火災保険を使えば実質無料で修理できます」「台風の被害がないか無料で点検します」。こうした勧誘は、訪問販売や電話営業で今も後を絶ちません。消費者庁や各地の消費生活センターも、繰り返し注意を呼びかけています。
保険金がいくら出るかは、保険会社の査定が終わるまで誰にもわかりません。それなのに**「ゼロ円」を約束できるのは、最初から水増しを前提にしているから**です。中には、保険金の30〜50%を手数料として取る「申請サポート業者」もいて、トラブルの相談が多く寄せられています。
問題4:大規模災害のたびに、審査の「すき間」が狙われる
近年は大型台風や豪雨が毎年のように起こり、保険金の請求件数が急増しています。件数が多すぎると、保険会社の鑑定人が一件一件を現地で確認しきれず、写真と書類中心の審査にならざるを得ません。
今回報じられた「写真の使い回し」は、まさにこのすき間を突いた手口です。屋根や高い位置の外壁など、所有者自身が確認しにくい場所ほど狙われやすいことも知っておいてください。
問題5:見積りがブラックボックスのまま
建設業界の見積書には、「一式」とだけ書かれた項目がいまだにたくさんあります。数量や面積の根拠が書かれていない見積りは、外から見て正しいかどうかを判断できません。
さらに、元請けから下請け、孫請けへと工事が流れる多重下請け構造の中では、実際に誰がどんな作業をいくらで行ったのかが、発注者にも保険会社にも見えにくくなります。この不透明さが、水増しの入り込む余地になっています。
問題6:大手の看板が「チェックの目」を鈍らせる
今回の件でもう一つ考えさせられたのは、大手企業だから安心という思い込みです。損害保険会社にとって、大手の住宅メーカーや販売会社は保険をたくさん売ってくれる大事な取引先です。その関係があるからこそ、請求内容への疑いの目が甘くなる。中古車販売大手の事件でも、保険会社と代理店の近すぎる関係が厳しく批判されました。
発注する側も同じです。テレビCMでよく見る会社、全国に支店がある会社だから大丈夫だろうと、書類の中身を確認せずにハンコを押してしまう。看板の大きさと、一件一件の仕事の正しさは別物です。どんな会社であっても、写真と見積りの根拠を自分の目で確かめる習慣が、不正を防ぐ一番の防波堤になります。
第3章|最後に損をするのは誰か
不正請求は「保険会社がちょっと損をするだけ」の話ではありません。
契約者自身が責任を問われる
保険金を請求するのは、業者ではなく建物の所有者や管理組合です。業者に言われるままハンコを押しただけでも、後から保険金の返還や契約解除を求められることがあります。「知らなかった」では済まないケースもあるのです。
まじめに保険を使う人の保険料が上がる
火災保険料は、自然災害の増加などを背景に近年たびたび引き上げられてきました。不正な支払いが増えれば、そのコストは最終的に保険料という形で、すべての契約者に跳ね返ります。審査も厳しくなり、本当に被害を受けた人ほど保険金が出るまで時間がかかるようになります。
正直な業者が選ばれにくくなる
「うちは保険でゼロ円にできますよ」という業者と、「保険が使えるかは保険会社が決めることです」と正直に言う業者。短期的には前者のほうが魅力的に見えてしまいます。正直な会社ほど仕事を失うという逆転現象は、業界全体の質を下げていきます。
第4章|業界として変わるべきこと
私は、次のような仕組みが業界のスタンダードになるべきだと考えています。
写真の記録ルールの徹底:撮影日時・撮影位置を残し、図面と照らし合わせて説明できる形で管理する
災害と劣化を分けて報告する:判断がつかないものは「判断がつかない」と書き、結論は保険会社と鑑定人に委ねる
見積りに数量と根拠を書く:「一式」で済ませず、面積・メーター数・箇所数を明記する
保険金に連動する成功報酬をなくす:保険金が増えるほど業者が儲かる仕組みは、それ自体が不正の温床になる
兼業の場合は役割を分ける:保険の募集・請求と、工事の営業・見積りを同じ担当者が行わない
保険会社の側にも課題があります。代理店に保険の販売を任せる以上、代理店がどんな請求をしているかを継続的にチェックする責任があります。特定の代理店や担当者に請求が集中していないか、同じような写真が繰り返し使われていないか。今はAIによる画像の照合など、技術的に見抜く手段も増えています。売上の大きい取引先ほど、むしろ厳しく見る。その姿勢がなければ、同じ問題は形を変えて何度でも起こるでしょう。
どれも特別なことではありません。「事実をそのまま記録し、判断は第三者に委ねる」。これだけで、多くの不正は防げるはずです。
第5章|管理組合・オーナーが不正に巻き込まれないために
業者からこんな言葉が出てきたら、一度立ち止まってください。
「火災保険で自己負担ゼロにできます」
「台風のせいにすれば保険が下ります」
「申請はこちらでやるので、ハンコだけください」
「保険金が出たら、その◯%を手数料としていただきます」
「写真はこちらで用意します」
迷ったときは、ご加入の保険会社や代理店に直接確認する、**消費者ホットライン「188」**に相談する、といった方法があります。業者の言葉だけで判断せず、第三者の目を入れることが大切です。
私たち明誠が守っている一線
最後に、短く自社のことを書かせてください。株式会社明誠では、被害写真の流用、経年劣化を災害として申告すること、「保険でゼロ円」をうたう営業、保険金額に合わせた見積りの調整、請求代行や成功報酬の受け取りは一切行いません。撮影した写真はすべて報告書としてお渡しし、見積りには数量の根拠を明記しています。
まとめ|「正直に直す」ことが、建物と業界の信頼を守る
火災保険は、本当に災害に遭ったときに建物と暮らしを守るための、大切な仕組みです。その仕組みを、工事を売るための道具にしてはいけません。
今回の報道は、一つの会社の問題としてではなく、住宅・修繕業界全体が自分たちの足元を見直すきっかけにすべきだと私は考えています。そして発注者である管理組合やオーナーの皆さまにも、「うまい話」の裏側にある構造を知っていただきたいと思います。
業者として、私自身もこの一線を守り続けます。
▼ 明誠のロープアクセス工法 詳細はこちら https://rope-access-method.com/
動画とLINEでも情報を発信しています
このブログのほかにも、YouTubeと公式LINEで、大規模修繕や建物の維持管理に役立つ情報、業界の裏側、最新の制度やニュースの解説を発信しています。見逃さないよう、ぜひチャンネル登録と友だち追加をお願いします。
YouTube「ロープ社長 本間幸紘」:工事の現場の様子やロープアクセス工法の解説を動画でお届けしています。チャンネル登録をお願いします。 ▶ YouTubeチャンネルを見る
明誠 公式LINE:新しい記事やセミナーのお知らせを受け取れるほか、建物のお悩みもLINEで気軽にご相談いただけます。友だち追加をお願いします。 ▶ 公式LINEを友だち追加する
RITA加盟店のご紹介
株式会社明誠が本部を務めるロープアクセス工事のフランチャイズ「ロープdemo工事RITA」には、各分野の専門職が加盟しています。お近くの加盟店にもお気軽にご相談ください。
調布店(株式会社桧成リノベーション/塗装工事):https://kaisei.biz/
立川店(株式会社ケーテック/シール工事):https://k-tech.works/
西八王子店(井上塗装・株式会社ペイント・ラボ/塗装工事):https://inoue-hachiouji.com/
八王子店(株式会社Rev美建/塗装工事):加盟店一覧ページ
花小金井店(株式会社共優美装/タイル工事):https://kyoyubiso.com/
小平店(株式会社ユーワ/防水工事):https://yuwa-bousui.co.jp/
宇都宮店(株式会社TDS/電気工事):https://tdservice.jp/
RITA加盟店一覧はこちら
【出典】
共同通信「タマホーム不正請求で調査 全店対象、火災保険金」(2026年11月12日)
時事通信「タマホーム、複数拠点で不正請求か=損保調査で浮上、全店で調査」(2026年11月12日)
TBS NEWS DIG「タマホーム『全店で調査』社員の保険金不正請求疑い…300件超か」(2026年11月12日)
※本記事は2026年11月13日時点の報道に基づいています。調査は継続中であり、今後の発表により内容が変わる可能性があります。
この記事の執筆者
本間 幸紘(ほんま ゆきひろ) 株式会社明誠 代表取締役/東京都東大和市 マンション・ビル・大手ホテルチェーンの大規模修繕に25年以上携わる。3工法(通常足場/ロープアクセス/ハイブリッド)から建物特性に応じて最適提案。日本初のロープアクセス工事フランチャイズ本部を運営。JCSA(一般社団法人 全国建設業支援協会)代表理事。
最終更新:2026年11月13日
【関連キーワード】 火災保険|不正請求|水増し請求|保険金詐欺|タマホーム|ビッグモーター|保険代理店|利益相反|営業ノルマ|火災保険 修理|火災保険 自己負担ゼロ|保険申請代行|申請サポート業者|風災|雪災|雹災|台風被害|経年劣化|火災保険料 値上げ|損害保険|第三者委員会|コンプライアンス|建設業 コンプライアンス|多重下請け|見積り 一式|見積書の見方|修繕業者 選び方|悪徳業者|リフォーム詐欺|消費者ホットライン188|消費者庁 注意喚起|大規模修繕|マンション管理組合|修繕積立金|収益不動産オーナー|外壁調査|ロープアクセス|無足場工法|株式会社明誠|本間幸紘